Biens immobiliers et pension de reversion : ce que tout propriétaire doit anticiper
Peu de propriétaires le savent au moment de la perte d’un conjoint : la valeur de leur patrimoine immobilier peut directement réduire, voire supprimer, leurs droits à la pension de réversion. Ce n’est pas un revenu réel qui est pris en compte, mais une valeur fictive calculée forfaitairement par les caisses de retraite. Comprendre le lien entre biens immobiliers et pension de reversion est indispensable pour anticiper sa situation, éviter les mauvaises surprises et prendre les bonnes décisions patrimoniales en amont.
L’essentiel à retenir
| Point clé | Ce qu’il faut savoir |
|---|---|
| 🏠 Résidence principale | Exclue du calcul des ressources pour la réversion |
| 🏡 Autres biens immobiliers | Intégrés forfaitairement à hauteur de 3 % de leur valeur vénale |
| 📊 Loyer réel non pris en compte | La règle des 3 % s’applique même si le bien est loué à un loyer supérieur |
| 💶 Plafond de ressources | Environ 25 000 € bruts par an pour une personne seule (régime de base) |
| ❌ Risque de refus | Un patrimoine immobilier important peut faire dépasser le plafond |
| 🏦 Régime complémentaire (Agirc-Arrco) | Pas de condition de ressources, donc pas d’impact du patrimoine immobilier |
| ✅ Exploitation agricole | Exclue du calcul, comme la résidence principale |
| 📅 Valeur retenue | Valeur vénale à la date de la demande, pas la valeur d’acquisition |
Biens immobiliers et pension de reversion : comment le patrimoine est-il pris en compte ?
Pour accéder à la pension de réversion du régime général (régime de base des salariés du privé), le conjoint survivant doit respecter une condition de ressources. Ce plafond, calculé sur l’ensemble des revenus du bénéficiaire, inclut non seulement les revenus d’activité et les pensions de retraite, mais également une évaluation forfaitaire du patrimoine immobilier.
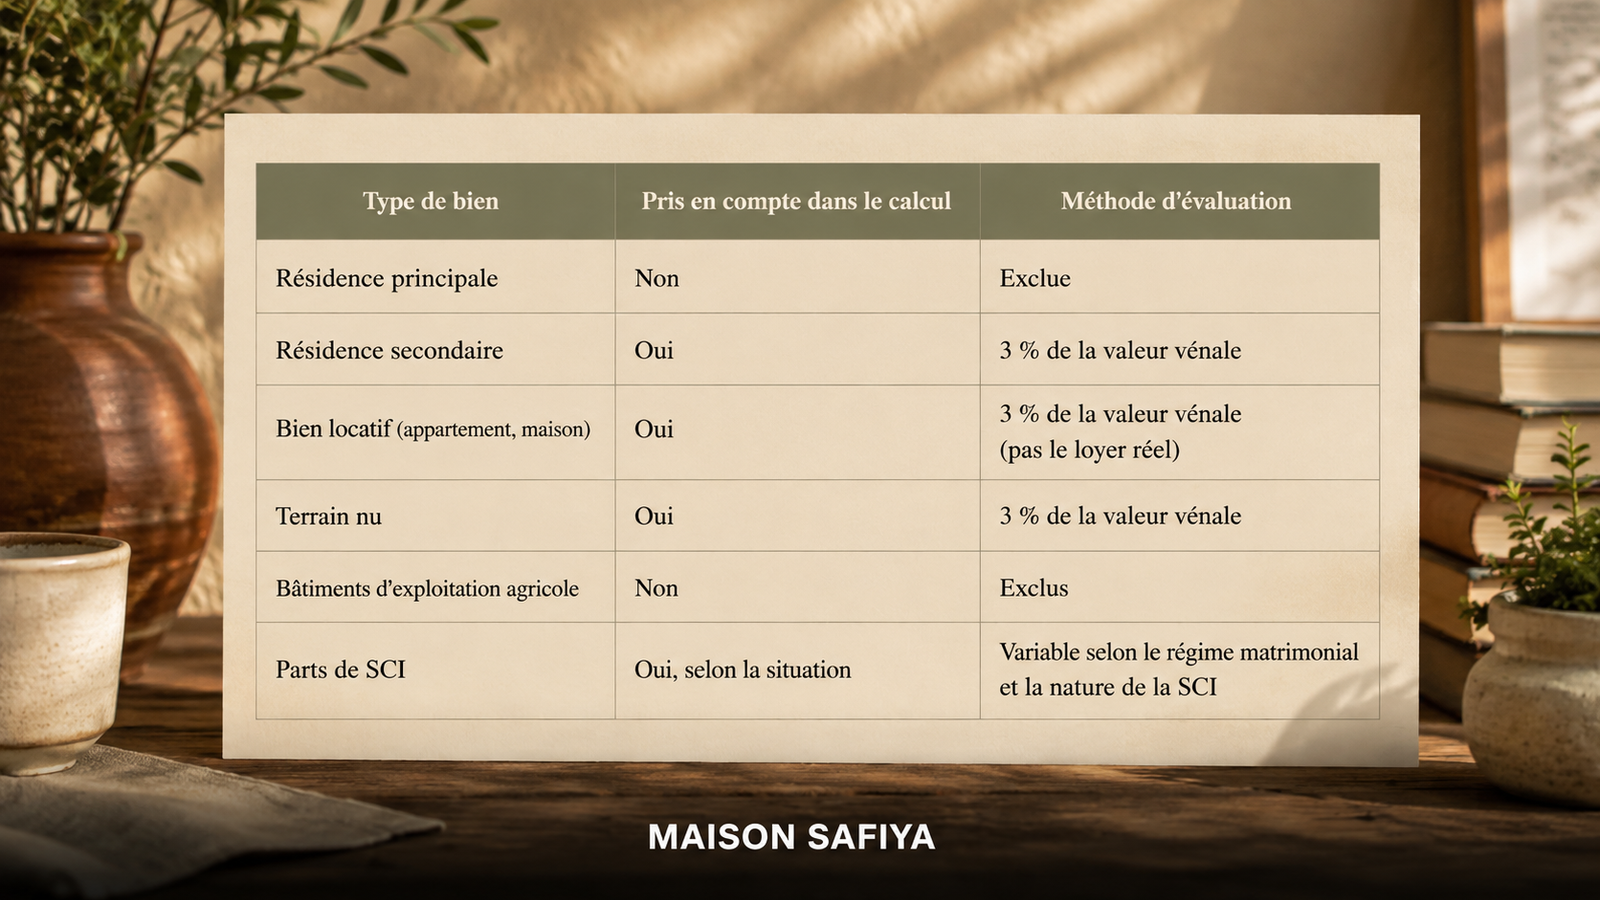
Cette règle, inscrite à l’article R815-25 du Code de la sécurité sociale, prévoit que les biens immobiliers dont vous êtes propriétaire, hors résidence principale et hors bâtiments d’exploitation agricole, sont réputés produire un revenu annuel équivalent à 3 % de leur valeur vénale. Ce terme de « réputé » est essentiel : il s’agit d’une fiction juridique. La caisse de retraite ne tient pas compte du loyer réellement perçu, ni même de l’absence de loyer si le bien est vacant.
Concrètement, si vous possédez un appartement dont la valeur est estimée à 150 000 euros au moment de votre demande de réversion, la caisse ajoutera 4 500 euros à vos ressources annuelles (soit 3 % de 150 000 euros), indépendamment de ce que ce bien rapporte réellement. Si vous possédez un bien de 300 000 euros, c’est 9 000 euros fictifs qui seront intégrés à votre dossier.
La valeur retenue est la valeur vénale à la date de la demande, et non la valeur d’acquisition du bien. Dans un contexte de hausse des prix immobiliers, un bien acheté modestement il y a plusieurs décennies peut aujourd’hui peser lourdement dans le calcul des ressources.
Biens immobiliers et pension de reversion : le régime matrimonial fait toute la différence
Le régime matrimonial du couple au moment du décès a une influence directe sur les biens qui seront ou non intégrés dans les ressources du conjoint survivant pour le calcul de la réversion.
Sous le régime de la communauté légale (régime par défaut en France en l’absence de contrat de mariage), les biens acquis pendant le mariage appartiennent en commun aux deux époux. Au décès du conjoint, la communauté est dissoute et partagée. La moitié revenant au survivant constitue son patrimoine propre, et c’est sur cette moitié que s’appliquera la règle des 3 %. Les biens propres de chaque époux (reçus par héritage ou apportés avant le mariage) restent soumis à la même règle s’ils appartiennent au survivant.
Sous le régime de la séparation de biens, chaque époux conserve la propriété exclusive de ses biens. En cas de décès, le survivant ne récupère que ce qui lui appartient personnellement. Les biens du défunt passent dans la succession. La distinction est importante : seuls les biens détenus en propre par le survivant entrent dans l’évaluation des ressources. Les biens issus de la succession du défunt non encore liquidée peuvent toutefois temporairement créer des situations complexes.
Une nuance importante concerne également les biens issus de la liquidation de la communauté ou de la succession. Si vous vendez un bien reçu dans le cadre de la succession de votre conjoint et ne réinvestissez pas ce capital immédiatement, le montant liquide peut temporairement rejoindre vos ressources mobilières (également évaluées à 3 %). Cette situation est précisément l’une des causes de révision du montant de réversion après une première attribution.
Pour mieux comprendre les implications fiscales liées à la nature de votre résidence (principale ou secondaire), notre article sur ce que change le statut de résidence principale ou secondaire sur le plan légal et fiscal apporte des éclairages complémentaires directement utiles dans ce contexte.
Les pièges à éviter : pourquoi certaines demandes sont refusées ou révisées
Le lien entre biens immobiliers et pension de reversion génère de nombreux refus ou révisions à la baisse qui surprennent des bénéficiaires qui pensaient pourtant être éligibles. Plusieurs situations sont particulièrement dangereuses.
Le bien oublié dans la déclaration initiale. Lors de la demande, certains biens immobiliers peuvent être omis par inadvertance (un terrain, une quote-part dans un bien en indivision, une résidence secondaire peu utilisée). La caisse de retraite peut rouvrir le calcul à tout moment si elle dispose d’informations fiscales différentes de la déclaration. La pension attribuée initialement peut alors être réduite rétroactivement.
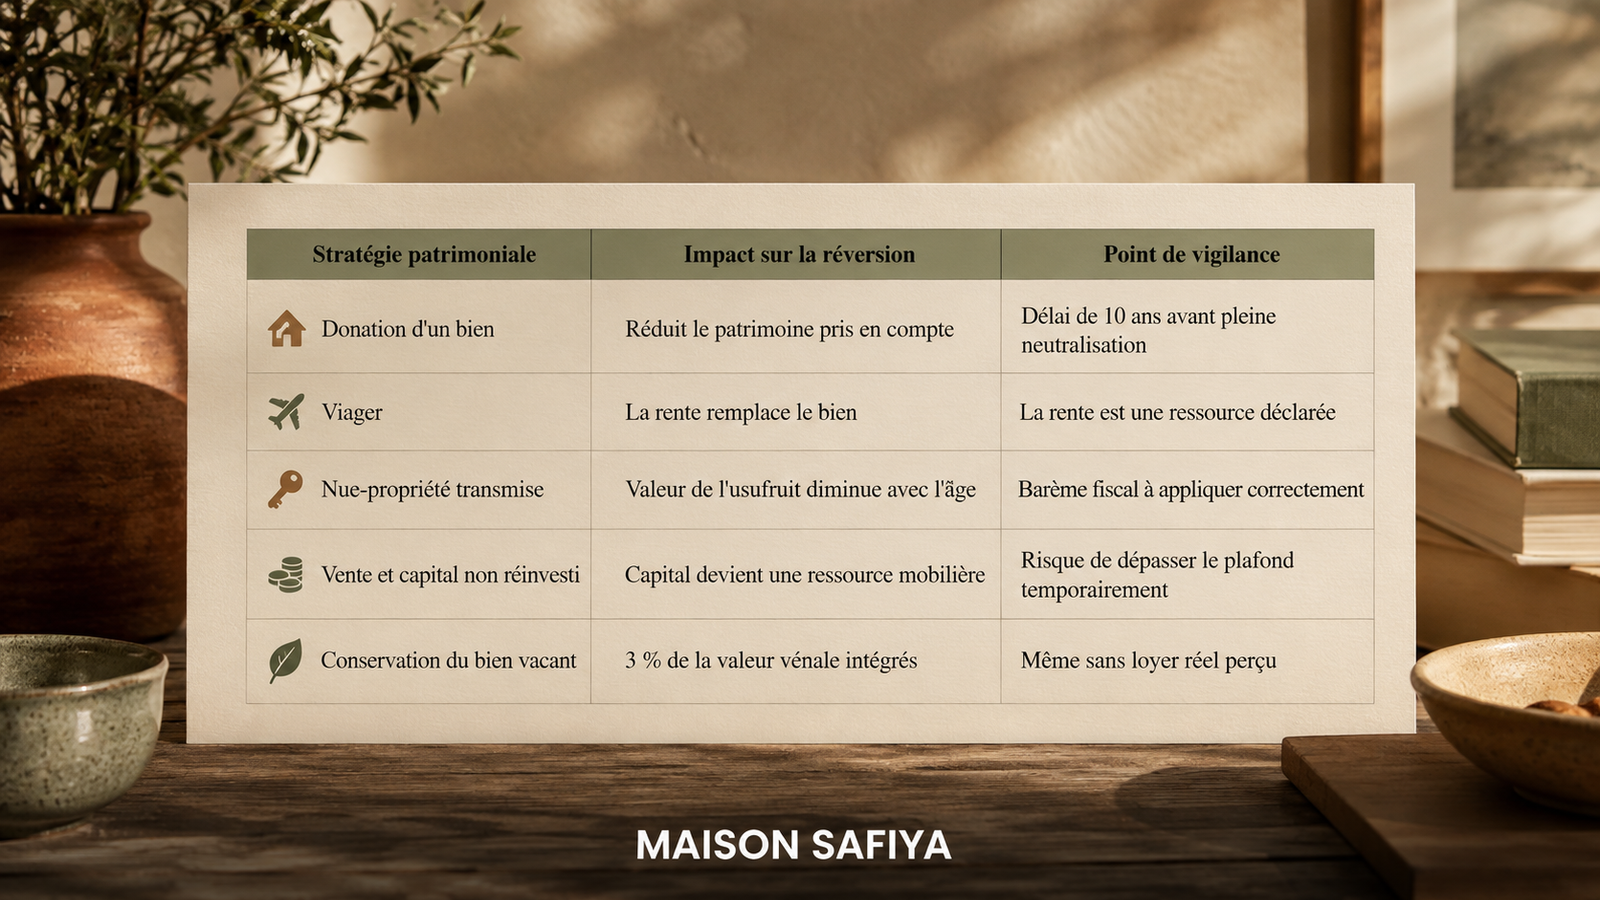
La vente d’un bien et le capital non réinvesti. Vendre un bien immobilier en percevant un capital important, sans le réinvestir immédiatement dans un autre bien, fait basculer ce capital en ressources mobilières. Même si vous ne vivez pas de ce capital, il sera évalué à 3 % pour le calcul de vos ressources lors de la demande ou lors d’une révision.
L’augmentation de valeur d’un bien. Si la valeur de votre patrimoine immobilier augmente significativement entre la demande initiale et un contrôle ultérieur, le montant de votre réversion peut être révisé à la baisse. La cristallisation du montant ne survient qu’à un stade précis de la procédure.
- Déclarez tous vos biens immobiliers avec précision lors de la demande, y compris ceux détenus en indivision ou via une SCI, pour éviter une révision ultérieure défavorable
- Conservez les documents d’évaluation de la valeur vénale de vos biens (estimations notariales, diagnostics immobiliers récents) pour justifier les montants déclarés
- En cas de vente d’un bien immobilier, renseignez-vous sur les délais de réinvestissement et leurs conséquences sur vos ressources déclarables avant de soumettre votre demande de réversion
Stratégies patrimoniales et points de vigilance avant le décès
Anticiper la question des biens immobiliers et pension de reversion avant qu’une situation de veuvage ne survienne est la meilleure façon de préserver les droits du conjoint survivant. Certaines décisions patrimoniales prises en amont peuvent avoir un impact significatif sur l’éligibilité ou le montant de la pension.
Donner un bien immobilier à ses enfants ou petits-enfants peut réduire le patrimoine pris en compte par la caisse de retraite. Toutefois, les caisses intègrent les donations effectuées dans un délai de dix ans dans le calcul des ressources. Au-delà de ce délai, le bien n’est généralement plus pris en compte. Cette règle est connue des conseillers en gestion de patrimoine, mais elle exige d’anticiper suffisamment tôt.
Le viager est une autre stratégie qui peut modifier l’équation : si le bien est converti en rente viagère, la valeur du bien n’est plus intégrée comme bien immobilier, mais la rente perçue entre dans les ressources ordinaires. L’arbitrage entre les deux méthodes doit être réalisé avec un notaire ou un conseiller patrimonial.
L’usufruit et la nue-propriété offrent également des possibilités d’aménagement. La transmission de la nue-propriété d’un bien à ses héritiers tout en en conservant l’usufruit peut modifier la valeur prise en compte dans le calcul des ressources. La valeur de l’usufruit est calculée selon un barème fiscal qui diminue avec l’âge de l’usufruitier.
Pour les propriétaires souhaitant anticiper les charges fiscales liées à leur patrimoine immobilier, notre article sur la taxe foncière explique les bases de calcul et les exonérations possibles, un aspect qui s’inscrit dans la réflexion patrimoniale globale.
Ce que couvre la réversion complémentaire
Il est important de distinguer la pension de réversion du régime de base (soumise à condition de ressources et donc impactée par le patrimoine immobilier) de la réversion des régimes complémentaires, notamment l’Agirc-Arrco pour les salariés du secteur privé.
La réversion Agirc-Arrco ne comporte pas de condition de ressources. Elle est versée automatiquement au conjoint survivant, à hauteur de 60 % des droits du défunt, sans que le patrimoine immobilier, les revenus locatifs ou la valeur vénale des biens ne soient pris en compte. Pour les personnes dont le conjoint avait cotisé à ces régimes complémentaires, cette réversion peut constituer une part significative du revenu de remplacement, indépendamment du patrimoine possédé.
Le cumul entre réversion de base et réversion complémentaire est possible. La réversion de base peut être réduite ou nulle en raison d’un patrimoine immobilier important, tandis que la réversion complémentaire continue d’être versée en intégralité. Comprendre cette distinction permet d’évaluer correctement sa situation réelle et de ne pas confondre le refus de l’une avec une absence totale de droits.
La relation entre biens immobiliers et pension de reversion est l’une des plus méconnues de la fiscalité du patrimoine. Elle touche des milliers de propriétaires chaque année, souvent au moment le plus difficile de leur vie. S’informer tôt, structurer son patrimoine intelligemment et déclarer ses biens avec précision sont les trois leviers les plus efficaces pour protéger les droits de son conjoint.