Investissement immobilier en Thaïlande : ce que les acheteurs étrangers doivent vraiment savoir
Bangkok, Phuket, Koh Samui, Chiang Mai… La Thaïlande attire chaque année des milliers d’investisseurs européens séduits par des prix encore compétitifs, des rendements locatifs attractifs et un cadre de vie qui fait rêver. Mais le cadre légal thaïlandais est singulier, et ignorer ses règles expose à des erreurs coûteuses, voire à la perte du bien. Avant de signer quoi que ce soit, voici ce que tout acquéreur étranger doit comprendre sur l’investissement immobilier en Thaïlande.
L’essentiel à retenir
| Point clé | Ce qu’il faut savoir |
|---|---|
| 🏢 Condominium (freehold) | La seule option permettant à un étranger d’acquérir un bien en pleine propriété, sous quota |
| 📊 Quota étranger | Maximum 49 % de la surface totale d’un immeuble peut appartenir à des étrangers |
| 🔑 Leasehold | Bail longue durée de 30 ans renouvelable, solution courante pour les villas et maisons |
| 🌍 Financement | Les fonds doivent obligatoirement provenir de l’étranger et être transférés en devise étrangère |
| 📄 Document FET | Attestation bancaire prouvant le transfert international, indispensable à l’enregistrement |
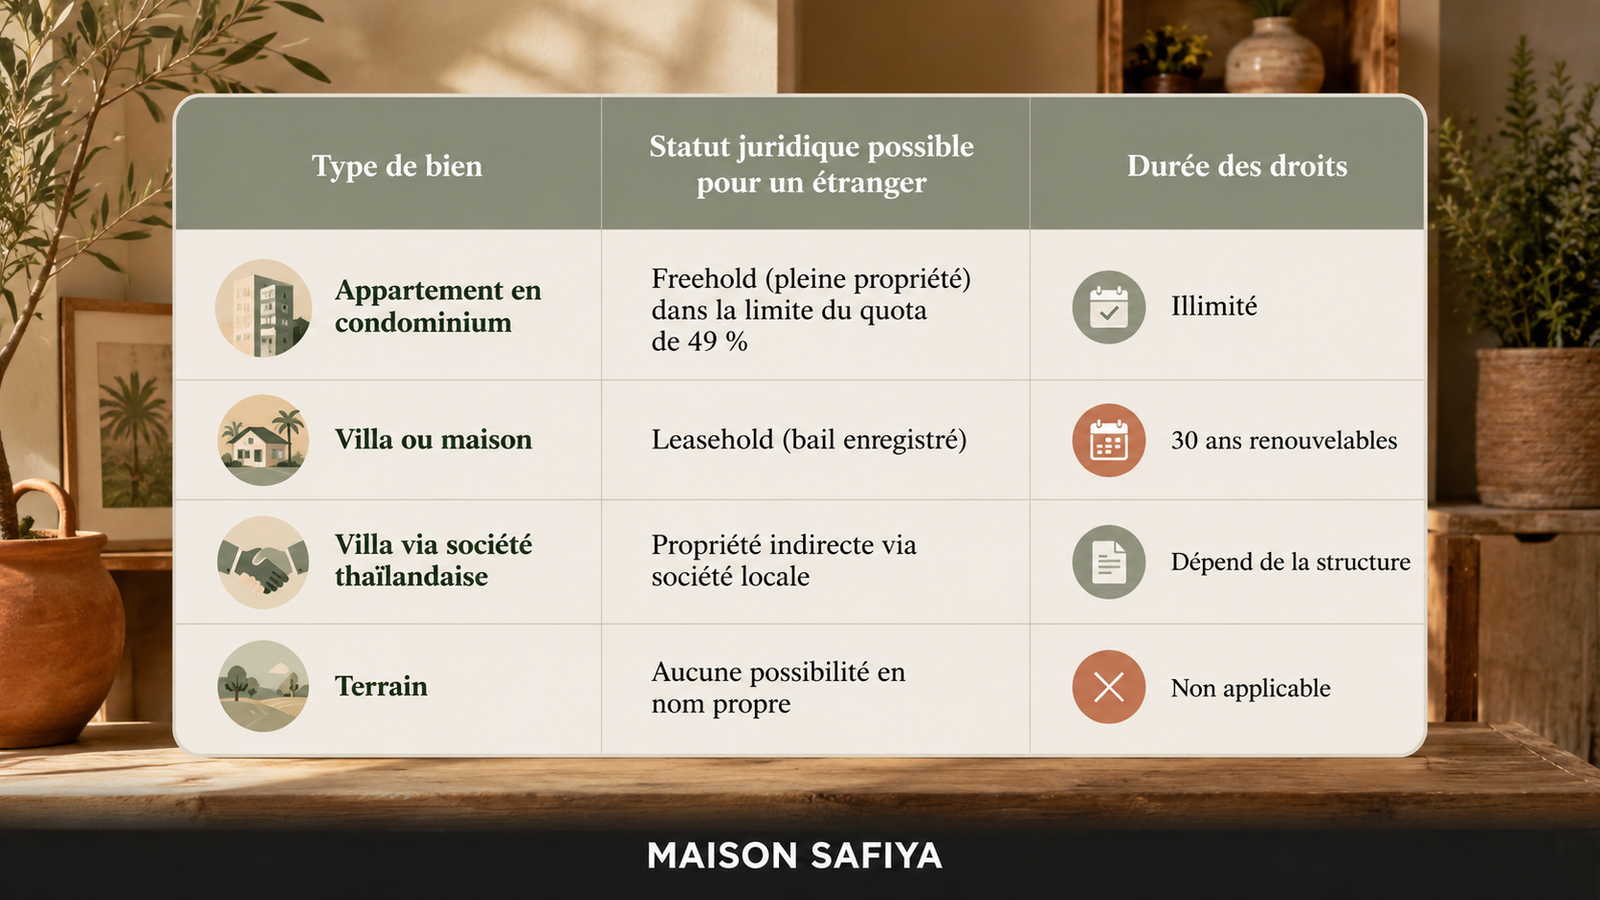
| 🏠 Terrain | Les étrangers ne peuvent jamais acquérir un terrain en nom propre en Thaïlande |
| 💰 Rendements locatifs | Entre 5 % et 10 % selon la localisation et le type de bien |
| ⚖️ Avocat local | Indispensable pour vérifier les titres et sécuriser la transaction |
Investissement immobilier en Thaïlande : ce que la loi autorise et ce qu’elle interdit
La première chose à comprendre sur l’investissement immobilier en Thaïlande est la distinction fondamentale entre ce que les étrangers peuvent acquérir et ce qu’ils ne peuvent pas posséder.
La règle absolue : aucun étranger ne peut être propriétaire d’un terrain en son nom propre en Thaïlande. Cette restriction, inscrite dans la législation foncière thaïlandaise (Land Code Act), vise à protéger le patrimoine foncier national. Elle s’applique sans exception à tous les types de terrains, qu’ils soient constructibles ou agricoles.
En revanche, les étrangers peuvent acheter un appartement en condominium en pleine propriété (freehold), à condition que la part de l’immeuble détenue par des non-Thaïlandais ne dépasse pas 49 % de la surface totale commercialisable du bâtiment. C’est la solution la plus simple et la plus lisible juridiquement pour un investisseur étranger.
Pour une villa ou une maison, deux voies principales existent. La première est le leasehold, c’est-à-dire un bail longue durée. L’investisseur loue le terrain pour une durée de 30 ans, généralement renouvelable deux fois pour atteindre 90 ans au total, et devient propriétaire du bâtiment construit dessus. Ce contrat doit être enregistré au Land Department thaïlandais et comporter des clauses précises sur le renouvellement, la succession et la revente. La seconde option est la création d’une société thaïlandaise dont l’investisseur étranger peut détenir jusqu’à 49 % des parts, le reste devant être détenu par des actionnaires thaïlandais réels. Cette structure est plus complexe, plus coûteuse à maintenir et exposée à des risques si les associés thaïlandais ne contribuent pas réellement au capital.
Investissement immobilier en Thaïlande : les marchés à connaître et les rendements attendus
La Thaïlande ne se résume pas à une seule logique de marché. Selon la localisation, les profils d’acheteurs, les types de biens et les objectifs (résidence personnelle, location saisonnière, plus-value à terme), les réalités sont très différentes.
Bangkok est le marché le plus mature et le plus liquide. La capitale offre une diversité de produits immobiliers, des condominiums d’entrée de gamme aux penthouses de luxe en passant par les biens commerciaux et les bureaux. Les rendements locatifs y sont généralement compris entre 4 % et 7 % bruts, avec une demande locative stable tirée par les expatriés et la classe moyenne locale.
Phuket reste le marché le plus prisé par les investisseurs européens. Les prix ont fortement progressé ces dernières années, portés par une demande internationale soutenue et un potentiel locatif saisonnier élevé. Les rendements bruts sur les condominiums bien gérés atteignent 6 % à 10 % dans les zones les plus demandées. Les villas de luxe restent accessibles comparées à des destinations comme Bali ou les Maldives.
Koh Samui est une île plus confidentielle, avec un marché orienté vers le tourisme haut de gamme. Les rendements sont potentiellement élevés mais la liquidité est moindre et la revente peut prendre plus de temps.
Chiang Mai au nord présente des prix encore très accessibles et séduit les long-stays, notamment les retraités et les nomades numériques. Les rendements y sont plus modérés mais la demande locative longue durée est stable.
Pour comparer avec les opportunités d’investissement locatif en France, notre article sur l’investissement locatif sans apport vous donnera des éléments de comparaison utiles pour évaluer la pertinence de chaque marché selon votre profil.
Les étapes clés pour sécuriser son investissement immobilier en Thaïlande
Contrairement à une transaction immobilière en France, l’achat en Thaïlande présente plusieurs particularités procédurales qu’il faut anticiper.
L’obligation de transfert en devises étrangères est l’une des règles les plus importantes pour un acheteur étranger qui souhaite acquérir un condominium en freehold. Les fonds utilisés pour financer l’achat doivent obligatoirement provenir de l’étranger et être transférés en devise étrangère (euros, dollars, livres sterling…) sur un compte bancaire thaïlandais. La banque délivre alors un document appelé FET (Foreign Exchange Transaction), parfois également désigné Thor Tor 3, indispensable pour l’enregistrement de la propriété au Land Department. Sans ce document, le titre de propriété en freehold ne peut pas être établi au nom d’un étranger.
La vérification du titre de propriété est une étape non négociable. Le document de référence en Thaïlande est le Chanote (titre de propriété complet), le plus sûr juridiquement. D’autres types de titres existent mais offrent moins de garanties. Un avocat thaïlandais doit vérifier que le bien ne fait l’objet d’aucune hypothèque, charge ou litige en cours, et que le vendeur détient bien les droits légaux sur le bien.
Le contrat de vente (SPA, Sales and Purchase Agreement) est rédigé en thaïlandais. Son contenu doit être intégralement traduit et vérifié par votre conseil juridique avant toute signature. Les clauses relatives au calendrier des paiements, aux conditions suspensives et aux pénalités de retard doivent être examinées avec attention.
- Engagez toujours un avocat indépendant spécialisé en droit immobilier thaïlandais, distinct de celui présenté par le promoteur ou l’agence
- Vérifiez impérativement que le quota étranger de 49 % n’est pas atteint dans l’immeuble avant de finaliser un achat en condominium freehold
- Transférez vos fonds directement depuis votre compte bancaire étranger vers votre compte thaïlandais et conservez tous les justificatifs de transfert
Fiscalité et coûts annexes à anticiper
Les coûts d’acquisition en Thaïlande sont généralement moins élevés qu’en France mais comportent plusieurs postes à intégrer dans votre budget.
Les frais de transfert au Land Department s’élèvent à 2 % de la valeur officielle enregistrée du bien. Une taxe de timbrage de 0,5 % s’applique si le bien est détenu depuis plus de cinq ans ; dans le cas contraire, c’est une taxe professionnelle spécifique de 3,3 % qui s’applique. Une retenue à la source de 1 % est également prélevée sur le prix de vente. Ces frais sont souvent partagés entre acheteur et vendeur, selon la négociation.
En cas de revente dans les cinq ans suivant l’achat, les taxes sont donc plus élevées. La revente d’un bien à un acheteur étranger peut se faire librement, et le rapatriement des fonds est légal à condition de disposer des documents justificatifs du Department of Land et de l’autorisation fiscale.
| Frais | Taux indicatif | Commentaire |
|---|---|---|
| Frais de transfert au Land Department | 2 % de la valeur enregistrée | Souvent partagé entre acheteur et vendeur |
| Taxe de timbrage (détention de plus de 5 ans) | 0,5 % | S’applique à la vente par un particulier |
| Taxe professionnelle spécifique (moins de 5 ans) | 3,3 % | S’applique à la vente récente |
| Retenue à la source | 1 % du prix de vente | Prélevé lors de l’enregistrement |
| Honoraires avocat | Variable | Recommandé pour sécuriser la transaction |
Pour compléter votre réflexion sur les opportunités d’investissement, notre article sur les opportunités d’investissement immobilier aborde d’autres marchés et stratégies à explorer en complément de l’axe thaïlandais.
L’investissement immobilier en Thaïlande reste une option sérieuse pour les acquéreurs qui prennent le temps de comprendre les règles du jeu. La clé réside dans le choix du bon type de structure juridique, la vérification rigoureuse des titres et le recours à des professionnels locaux compétents. Bien préparé, ce type d’investissement peut offrir des rendements et une qualité de vie que peu de marchés européens sont encore en mesure de proposer.